Ngày 01/04/2026 đánh dấu một cột mốc lịch sử đối với kinh tế xanh tại Việt Nam khi Chính phủ ban hành Nghị định số 112/2026/NĐ-CP. Đây không chỉ là một văn bản hành chính, mà còn là lời khẳng định mang tính thể chế: kết quả giảm phát thải khí nhà kính và tín chỉ carbon chính thức trở thành tài sản quốc tế.
Khi kết quả giảm phát thải trở thành tài sản hữu hình
Trước đây, ESG (Môi trường - Xã hội - Quản trị) thường được nhìn nhận chủ yếu như một trách nhiệm xã hội hoặc chi phí tuân thủ. Doanh nghiệp xem ESG là gánh nặng, phải chi trả cho việc đo lường, báo cáo, kiểm toán, nhưng ít thấy lợi ích kinh tế trực tiếp.
Nghị định 112/2026/NĐ-CP đã làm thay đổi hoàn toàn cách nhìn này. Lần đầu tiên tại Việt Nam, kết quả giảm phát thải không chỉ là số liệu báo cáo, mà trở thành tài sản hữu hình, có thể giao dịch và khai thác giá trị kinh tế.
Cụ thể, doanh nghiệp và tổ chức hiện nay có thể thực hiện các quyền cơ bản đối với thành quả bảo vệ môi trường của mình:
- Bán: Giao dịch trực tiếp trên thị trường carbon nội địa, biến các khoản giảm phát thải thành nguồn doanh thu mới.
- Chuyển nhượng: Trao đổi quyền lợi giữa các pháp nhân, tạo cơ chế khuyến khích hợp tác và tối ưu hiệu quả giảm phát thải trong toàn chuỗi cung ứng.
- Xuất khẩu: Thực hiện giao dịch quốc tế, thu ngoại tệ từ các cam kết giảm phát thải xuyên biên giới, đồng thời nâng cao uy tín và giá trị thương hiệu trên thị trường toàn cầu.
Điều này đánh dấu một bước ngoặt quan trọng: giảm phát thải không còn là chi phí, mà là tài sản thực, mở ra cơ hội mới cho các doanh nghiệp đầu tư vào ESG như một nguồn giá trị chiến lược và tài chính.
Sơ đồ minh họa: ESG → Giảm phát thải → Tài sản giao dịch

Từ ESG đến Tiền tệ hóa (Monetization): Khi bảo vệ môi trường trở thành lợi nhuận
Nghị định 112/2026/NĐ-CP không chỉ thay đổi cách nhìn nhận về ESG, mà còn mở ra kỷ nguyên tiền tệ hóa các hoạt động xanh. ESG không còn là những “bản cam kết đẹp trên hồ sơ”, mà trở thành nguồn thu thực tế, có thể đo lường và khai thác lợi nhuận cho doanh nghiệp.
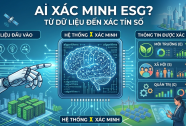
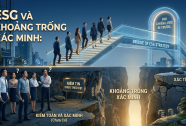
Để một tấn carbon giảm thiểu chuyển thành tiền trên tài khoản, xác tínTM [1] dữ liệu trở thành yếu tố then chốt. Thị trường quốc tế không chấp nhận các báo cáo tự kê khai; họ chỉ công nhận đơn vị giảm phát thải đã được định danh, lưu vết bất biến và kiểm chứng không thể đảo ngược.
Chính cơ chế này tạo ra cơ hội rõ ràng cho doanh nghiệp:
- Minh bạch dữ liệu phát thải = tăng giá trị tài sản.
- Mỗi tấn carbon được xác nhận đầy đủ không chỉ giao dịch trong nước, mà còn có thể xuất khẩu ra thị trường toàn cầu.
- Nỗ lực giảm phát thải giờ đây trực tiếp chuyển hóa thành lợi nhuận thực sự, biến trách nhiệm môi trường thành đòn bẩy kinh tế và tài chính.
ESG đã bước từ chi phí bắt buộc sang tài sản có giá trị, mở ra một hướng đi mới cho doanh nghiệp Việt trong kỷ nguyên phát triển bền vững.
Vai trò của Báo cáo tuân thủ thông minh™ trong kỷ nguyên Nghị định 112/2026/NĐ-CP
Nghị định 112/2026/NĐ-CP đánh dấu bước ngoặt trong cách doanh nghiệp quản lý và khai thác kết quả giảm phát thải. Trong bối cảnh này, Báo cáo tuân thủ thông minh™ [2] phát huy giá trị tối đa, trở thành công cụ chuyển ESG từ nghĩa vụ sang tài sản.
1. Tự động hóa và tài sản hóa dữ liệu
Dữ liệu từ cảm biến phát thải (IoT) được trích xuất tự động và ghi nhận trực tiếp vào Sổ cái xác tínTM [3]. Mỗi kết quả giảm phát thải ngay lập tức được “đóng gói” thành tài sản số, loại bỏ việc phải chờ các kiểm toán trung gian. Nhờ vậy, doanh nghiệp có thể giao dịch hoặc sử dụng kết quả ESG ngay lập tức, minh bạch và hiệu quả.
2. Xóa bỏ Greenwashing “Tẩy xanh”
Nghị định 112/2026/NĐ-CP đặt ra yêu cầu về nguồn gốc tín chỉ minh bạch. Báo cáo tuân thủ thông minh™ [3] đảm bảo mỗi tín chỉ carbon xuất khẩu đều đi kèm Chứng chỉ xác tín sốTM [4] xuyên suốt vòng đời, chống tình trạng thao túng hoặc khai báo sai lệch. Điều này nâng cao uy tín cho doanh nghiệp và tạo niềm tin cho đối tác trong nước lẫn quốc tế.
3. Tối ưu giá trị giao dịch
Trong nền kinh tế số, xác tínTM không chỉ là khả năng đo lường hay kiểm chứng dữ liệu. Xác tín là điều kiện để dữ liệu được thị trường chấp nhận, và từ đó chuyển hóa trực tiếp thành giá trị có thể quy đổi thành tiền.
Một lô hàng carbon khi được bảo chứng bởi Báo cáo tuân thủ thông minh™ không còn là tập hợp thông tin khai báo. Nó trở thành một tài sản đã được xác thực, có nguồn gốc rõ ràng, có thể định giá và sẵn sàng giao dịch trên thị trường.
Sự khác biệt về cấu trúc dữ liệu
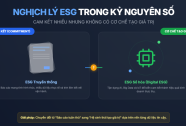
Sự chênh lệch giá trị không đến từ bản thân dữ liệu, mà đến từ cách dữ liệu được hình thành và kiểm chứng:
- Báo cáo truyền thống: Dữ liệu được tổng hợp sau cùng, phụ thuộc vào khai báo và kiểm toán lặp lại
- Báo cáo xác tín: Dữ liệu được ghi nhận xuyên suốt quá trình, có thể kiểm chứng ngay tại thời điểm phát sinh
Hệ quả về giá trị thị trường
Chính sự khác biệt về cấu trúc này tạo ra chênh lệch rõ ràng về giá trị giao dịch:
- Độ tin cậy cao hơn, khả năng giao dịch cao hơn
- Rủi ro thấp hơn, tính thanh khoản tốt hơn
- Nguồn gốc minh bạch, khả năng tiếp cận thị trường rộng hơn
Tại đây, doanh nghiệp không chỉ dừng lại ở việc đáp ứng yêu cầu pháp lý.
Khi dữ liệu được xác tín đúng cách, mỗi đơn vị giảm phát thải không còn là chi phí đã bỏ ra, mà trở thành một đơn vị tài sản có thể sinh lợi. ESG vì vậy không chỉ là nghĩa vụ. Đó là một cơ chế tạo ra giá trị kinh tế dựa trên nền tảng dữ liệu thực chứng.
Kết luận
Nghị định 112/2026/NĐ-CP mở ra một cánh cửa mới cho nền kinh tế carbon tại Việt Nam. Nhưng để bước qua cánh cửa này và biến ESG thành lợi nhuận thực, doanh nghiệp không chỉ cần cam kết mà còn phải có hạ tầng niềm tin vững chắc.
Trong bối cảnh đó, Báo cáo tuân thủ thông minh™ không chỉ là công cụ báo cáo đơn thuần. Đây chính là “hộ chiếu số”, giúp các loại hàng hóa đặc thù, như tín chỉ carbon Việt Nam tự tin bước ra thị trường tài chính toàn cầu, minh bạch, có giá trị và sẵn sàng giao dịch.
[1] Xác tínTM là trạng thái trong đó một sự thật được xác lập, chuẩn hóa, cưỡng chế toàn vẹn và lưu trữ bất biến trong hệ thống, bảo đảm khả năng truy xuất và kiểm chứng độc lập.
[2] Báo cáo tuân thủ thông minh™ là một cấu trúc dữ liệu được hình thành tự động từ dòng dữ liệu xác tín, phản ánh trạng thái tuân thủ của một chủ thể theo thời gian thực, có khả năng kiểm chứng độc lập và không thể bị thao túng trong suốt vòng đời tồn tại.
[3] Sổ cái xác tínTM là một cơ chế lưu trữ và quản trị lịch sử dữ liệu được thiết kế theo nguyên tắc bất biến và truy vết toàn bộ. Theo đó, mọi sự kiện liên quan đến dữ liệu, bao gồm việc tạo lập, cập nhật, xác thực hoặc kiểm tra, đều được ghi nhận như các dấu vết độc lập trong hệ thống và không thể bị xóa bỏ hoặc thay thế.
[4] Chứng thư xác tín số™ là một cấu trúc dữ liệu được chuẩn hóa theo quy chuẩn kỹ thuật, do hệ thống xác tín số tạo lập nhằm xác lập một gói xác tín hoàn chỉnh dưới dạng có thể kiểm chứng độc lập, truy xuất nguồn gốc và sử dụng trực tiếp trong các giao dịch và quy trình xử lý trong môi trường số.
NGUYỄN TRUNG KIÊN
Nhà nghiên cứu về cấu trúc xác tín dữ liệu trong kinh tế số.
Kiến trúc sư hệ thống - Nhà sáng lập Hệ sinh thái Xác tín số OriginX.
Tác giả “Xác tín sốTM”:
- Xác tín sốTM - Lý thuyết và Ứng dụng
- Xác tín sốTM - Tập 1: Kiến trúc niềm tin cho chuỗi giá trị toàn cầu
- Xác tín sốTM - Tập 2: Kiến tạo thị trường mới và quản trị bền vững.